蛋白粕:
(侯雪玲,从业资格号:F3048706;交易咨询资格号:Z0013637)
周二,CBOT大豆下跌,受累于美国中西部地区的收割工作正在推进,供应增加施压美豆期货。美豆粕和美豆油跟随走低。EPA周二提出提案,要求大型炼油厂在未来两年提高产品中的生物燃料掺混比例,该政策将提振生物柴油的豆油需求。美豆出口检验量109.7万吨,低于预期的120-150万吨。盘后的作物报告显示,美豆收割率为46%,略低于五年均值50%;优良率持平在57%。国内方面,蛋白粕弱势震荡。国内大豆到港量仍处于高位,油厂开机率恢复,豆粕或重回累库趋势。菜粕走势强于豆粕,因进口油菜籽库存继续下降,进口菜粕库存回落。国内豆粕供应宽松,同时成本走强预期高,关注资金动态。
 (相关资料图)
油脂:
(侯雪玲,从业资格号:F3048706;交易咨询资格号:Z0013637)
周二,BMD棕榈油涨至两周高位,因天气忧虑盖过库存增加的影响。厄尔尼诺引发明年供应料收紧的忧虑。高频数据显示,10月1-10日出口环比增长33.5%-37.7%也给市场提供上涨动力。国内油脂期价分化,菜籽油上涨,棕榈油收跌,豆油居中。油脂品种交易不同逻辑,菜籽油交易供应紧张下高基差修复,棕榈油交易高库存压力难消化的利空。现货跟随期货波动,基差变动不大。后市继续关注地缘冲突、现货高库存消化等题材演变。
生猪:
(王娜,从业资格号:F0243534;交易咨询资格号:Z0001262)
周二,生猪期价跌势扩大,期价创新低,空头氛围趋浓。9月上市猪企出栏增加,供大于需的格局继续对生猪市场带来压力。现货市场中,全国猪价稳中下行。全国多数地区猪价延续弱势。供应端陆续增量,消费端表现平平,屠宰企业收购显谨慎,同比增量有限,猪价反弹动力不足,低位震荡为主。周初,黑龙江市场生猪主流成交价格9.8元/公斤,较昨日价格下跌0.2元/公斤;吉林市场主流成交价格9.66元/公斤,较昨日价格下跌0.15元/公斤;辽宁地区生猪出栏主流价格9.63元/公斤,较昨日价格下跌0.20元/公斤;内蒙古市场主流成交价格为9.6元/公斤,较昨日价格下跌0.23元/公斤。整体来看,十一过后生猪市场供应端持续增重,猪价承压调整,强预期弱现实格局不变,压制猪价上行。
鸡蛋:
(孔海兰,从业资格号:F3032578;交易咨询资格号:Z0013544)
周二,鸡蛋期货主力2612合约盘中偏弱,尾盘小幅反弹,截至收盘,日收涨0.06%,报收3572元/500千克。现货方面,卓创数据显示,昨日全国鸡蛋价格3.86元/斤,环比跌0.03元/斤,产区中,宁津粉壳蛋3.65元/斤,环比持平,黑山市场褐壳蛋3.7元/斤,环比跌0.1元/斤;销区中,浦西褐壳蛋3.96元/斤,环比跌0.08元/斤,广州市场褐壳蛋4.35元/斤,环比持平。终端需求平淡,贸易采购谨慎,蛋价延续走弱,但跌幅有所缩窄。期货主力合约尾盘探底回升,关注需求及现货价格走势对期货盘面的影响。
玉米:
(王娜,从业资格号:F0243534;交易咨询资格号:Z0001262)
周二,玉米继续减仓上行,玉米主力2611合约持仓下降11万手,远期2701合约增仓有限,加权合约总持仓下降。近期玉米期价在整数关口企稳,期价震荡上行。东北新粮上市量持续增加。深加工企业收购价格持续下调,下游企业采购谨慎,整体呈现供强需弱格局。华北玉米秋收已进入收尾阶段,整体收获进度近八成。供应端,新粮持续上量,但同比去年明显偏低;华北新粮质量优于往年,价格持低位,基层惜售情绪逐渐显现,整体跌势有所放缓。需求端,深加工企业到货量波动较大,下游采购维持刚需节奏,暂无明显放量信号。销区玉米市场报价整体稳定,部分略有波动。产地及期货走势将会影响销区心态。目前下游企业对新玉米需求意愿增强,对比多地新粮质量与价格,按需采购。整体来看,华北玉米基本收割完毕,东北地区玉米还未大面积收割上市,华北集中供应压力兑现之后,阶段性供应压力有所缓解,玉米期、现报价存在企稳反弹要求。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。

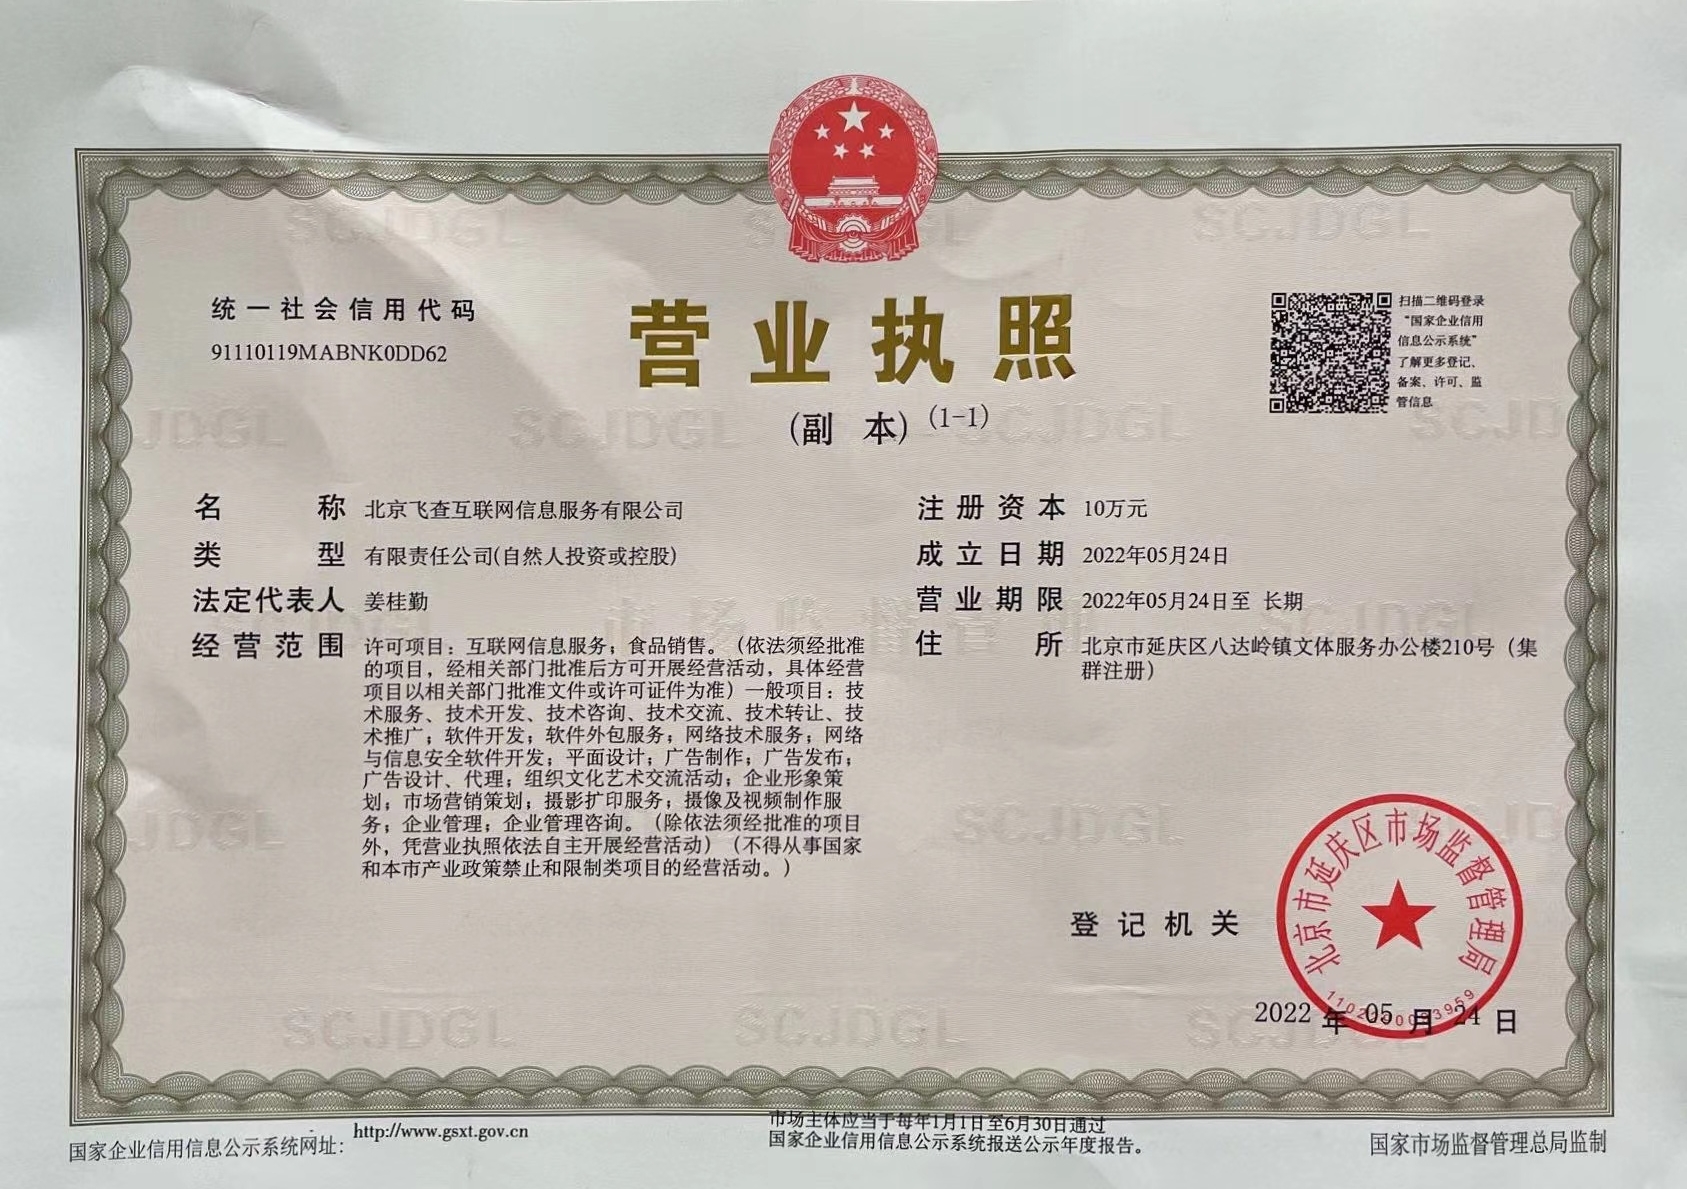 营业执照公示信息